欢迎访问本站!
钢管行业一周热点报告(2026年10月1日—10月8日):节后弱稳 库存微增 壁垒高筑
数据来源:来自公开网络
一、国内热点
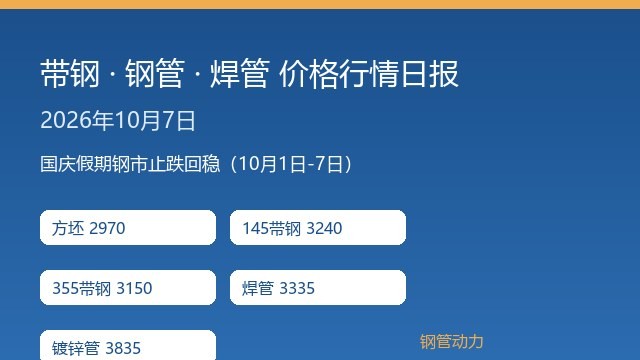
1. 行情总览:国庆假期市场休市、节后开局弱稳。10月8日全国无缝管均价4270元/吨,较节前微涨1元/吨;西南区域焊管、镀锌管、无缝管报价整体持稳,主要城市价差维持不变。原料端唐山355带钢价格全线下调20—30元/吨,黑色系期货除焦煤外普遍走弱,成本与情绪双双下移,对钢管价格形成向下牵引。节后首个交易日贸易商多持谨慎观望态度,主动补库意愿不足,整体交投氛围偏冷;焦煤10月1日首轮提降虽已落地,但向成材端的成本传导尚未在钢管价格上充分体现。市场预计短期焊管、镀锌管价格稳中偏弱运行,无缝管价格以趋稳为主。
2. 焊管与镀锌管:震荡偏弱、利润倒挂限制跌幅。截至9月29日,全国十大城市4寸焊管均价3503元/吨,较8月末下跌18元/吨;镀锌圆管均价4147元/吨,跌7元/吨;5050方管均价3520元/吨,跌21元/吨;镀锌方管均价4073元/吨,跌13元/吨;219×6螺旋管均价3737元/吨,跌10元/吨。10月8日成都市场Q235B直缝焊管DN100×3.75mm报3650—3750元/吨,热镀锌焊管DN100×3.75mm报4300—4400元/吨。9月“金九”旺季终端需求并未迎来爆发式释放,内外需整体弹性偏弱:1—8月房地产开发企业房屋施工面积同比下降12.8%,城中村改造、保障房资金落地转化为管材采购存在较长时滞;贸易商月均日出货量1.57万吨,环比仅增1.65%,区域冷暖不均(东北环比增52.9%,华中、华南分别降15.05%、12.6%)。行业利润修复主要来自原料端让价,管厂与流通环节价差拉开,成本支撑走弱但利润倒挂限制跌幅。
3. 无缝管:成本支撑刚性、价格趋稳。10月8日全国无缝管均价4270元/吨微涨1元/吨,主流无缝管厂出厂价大体持稳、个别上调,市场交投一般、观望情绪浓。成都市场20#热轧无缝管Φ108×4.5报4600—4700元/吨,Φ219×6报4600—4700元/吨,Φ325×8报4700—4800元/吨,Q345B低合金管加价200—300元/吨;包钢流体管20#Φ219×6报4480元/吨。供应端,主流无缝管厂假期多有检修、产量降幅较大,但出货一般、库存积压,厂内库存小幅累增;需求端,国庆期间成交清淡,贸易商多采取一单一议政策、让利出货。受管坯上行、检修到货放缓支撑,无缝管抗跌性相对突出,深调空间有限。
4. 不锈钢管:假期主稳、交投清淡、库存小幅累积。2026年国庆期间国内不锈钢无缝管价格主稳运行,304主流资源报15800—16000元/吨;温州管厂普遍放假2—4天、生产基本维持常态,无锡作为核心流通市场多数贸易商户阶段性休市,终端流通节奏放缓,以零星刚需补单、小单散货成交为主。不锈钢焊管国庆期间同样持稳,304主流资源报14200—14300元/吨;佛山装饰管市场放假2—3天,期间201J1价格维持8400—8600元/吨、304价格维持15500—15600元/吨,制管厂反馈有少量库存堆积、节后有抛货情绪。10月8日温州盛隆不锈钢工业焊接方管(304,Φ100×100×5)报14510元/吨,无锡鸿蒙工业焊接矩形管(304)报14200元/吨,天津友发不锈钢工业焊接圆管(304酸洗Φ133×5)报17700元/吨,均与节前持平。原料端304不锈钢棒材波动空间收窄,成本支撑相对平稳,对管材价格形成稳固托底。
5. 供给、库存与产能:低位收缩、结构性变化延续。供给端,9月24—30日全国焊管产量降至24.33万吨、环比降2.73万吨,厂库微降缓解压力;镀锌管产量21.14万吨、环比降1.43万吨,厂库小幅增加;整体产能利用率下滑、原料库存减少,市场供应收缩。库存端,截至9月30日全国焊管社会库存141.85万吨,周环比增0.42%、月环比增0.40%,直缝焊圆管、螺旋管、方矩管、镀锌方矩管库存增加(增幅0.06%—0.96%),镀锌管库存微降0.01%。产能与项目端,浙江兴忠流体年产5万吨不锈钢管项目启动环评公示,总投资3000万元;江苏友发基地DN3900超大口径螺旋钢管顺利下线,将出口印尼服务东南亚基建。8月全国不锈钢粗钢产量365.91万吨,环比增0.88%。出口退税方面,2026年无缝管(HS 7304)、焊接管(HS 7305—7306)增值税退税率维持9%—13%,冷轧带钢、精密管材等增值产品通常可享13%退税,对出口形成一定成本缓冲。
二、国外热点
1. 贸易壁垒:美国复审密集、欧亚延长、转口严查。美国方面,商务部对阿联酋圆形焊接碳钢管(A-520-807)作出2023—2024年度反倾销行政复审终裁,自2026年10月6日起执行:Conares 3.15%,THL、KHK、Universal 5.11%,Ajmal、K.D. Industries、TSI Metal Industries 4.68%,全国其他税率5.95%,进口商未来装运须按新税率缴纳保证金。美国国际贸易委员会(ITC)对无缝碳及合金钢标准管、管线管、压力管启动全面五年期日落复审,涵盖对俄罗斯、韩国的反倾销税令以及对捷克、俄罗斯、韩国、乌克兰的反补贴税令,并行使职权将复审期延长最多90天,听证会前工作人员报告定于2027年2月18日、听证会定于2027年3月11日。美国海关与边境保护局(CBP)公布EAPA合并案8222规避裁定(10月2日),认定Excellent Sharp、VASS、Haylier、Marmon/Keystone对中国标准管/管线管/压力管(A-570-956、C-570-957)及Tejas Tubular对中国OCTG(A-570-943、C-570-944)经泰国转口规避,已采取暂缓清算等执法措施。欧亚经济委员会(EEC)宣布将对华无缝油井管(OCTG)反倾销税延长至2031年10月5日(税率12.23%—31.0%)。印度对华铁、合金或非合金无缝钢管及空心型材反倾销措施延至2027年1月27日。
2. 海外订单与项目:大单频落、龙头企业卡位高端。印度Welspun Corp美国子公司Welspun Tubular LLC获得约4.125亿美元高频感应焊(HFIW)钢管订单,覆盖20英寸、24英寸规格、用于精炼产品管道项目,将在阿肯色州Little Rock工厂生产、于FY2028—FY2029交付,为公司HFIW管材订单数量、长度和金额的历史纪录,推动其全球管材订单簿升至47.5亿美元。法国Vallourec与沙特阿美续签OCTG供应协议,合作自1962年延续至今,依托2011年设立的达曼(Dammam)工厂实现本地化热处理与VAM接头加工;同期Vallourec获TechnipFMC授予、为壳牌巴西Santos盆地Orca深水项目(原Gato do Mato)供应逾2万吨海底无缝高端碳钢line pipe,并含立管、流线管及防腐/保温涂层服务。沙特阿美与DHL合资的ASMO与ArcelorMittal Tubular Products Al-Jubail(AMTPJ)、Jubail Energy Services(JESCO)、Tenaris签署管材运输与管控协议,覆盖Jubail、Dammam至Abqaiq中央管场(CPY)的6条线路,三家企业合计约占CPY入厂OCTG管量78%。此外,印度Welspun Corp与Perma-Pipe拟在约旦合资建设钢管制造及涂层工厂,面向约旦及周边水务、能源项目。
3. 中国出口:价格窄幅整理、接单趋于谨慎。2026年10月中国FOB基准显示:无缝碳钢管(ASTM A106/A53,Φ21.3—168.3mm)报690—780美元/吨,无缝厚壁管(A106/A335,Φ219.1—610mm)报750—860美元/吨,API 5L无缝管线管PSL1报720—820美元/吨、PSL2报790—920美元/吨;ERW高频焊管报620—710美元/吨,LSAW直缝埋弧焊管报730—850美元/吨,SSAW螺旋埋弧焊管报580—660美元/吨,3LPE外防腐涂层另加90—160美元/吨。8月国内焊管出口53.07万吨,环比小幅回落1.89%:能源类油气管线受中东地缘扰动量价同步走弱,方矩管、结构类焊管出口相对抗跌,对东南亚、中亚、拉美民用基建形成支撑,但当地多为短单、小批量、压价单。国庆假期影响港口报关、集港、装船,10月上半月有效发运窗口压缩,部分订单递延至11月船期。内需疲软使货源集中转向出口,叠加欧盟配额耗尽、美国复审与转口严查、印度反倾销延期等壁垒,厂商接单趋于谨慎。
三、趋势研判
短期看,节后开局整体弱稳、以观望为主。假期造成项目施工短暂停滞、贸易商备货意愿偏弱,物流与港口发运效率下降,市场难现集中囤货;全国焊管社会库存微增、厂库分化,供应端主动收缩,对价格形成一定支撑;成本端带钢、焦煤走弱但传导不畅,钢管价格更可能是窄幅波动,单边行情条件不充分。预计焊管、镀锌管稳中偏弱运行,无缝管以趋稳为主,不锈钢管延续区间窄幅震荡、涨跌两难。
中期看,分化深化、壁垒高筑。常规管材拼成本与周转,高端管材拼资质、特种工艺与海外渠道;无缝管集中度更高、对原料与排产更敏感,弹性大于焊管。海外方面,美国复审与转口严查、欧亚延长对华OCTG反倾销、印度延期等使出口环境趋紧,“海外产能+高端认证”成为对冲壁垒的主路径;中东、北非、东南亚与拉美的油气、水务、能源基建订单持续释放,深水海管、油井管、大口径焊管等高端赛道仍是结构性机会窗口。从业者宜坚持“以销定采、快进快出、守好现金流”,在细分赛道构筑护城河穿越周期。
数据来源:来自公开网络
更多钢管行业深度资讯,欢迎关注钢管动力,关联公众号:钢标控。