欢迎访问本站!
钢管行业一周热点报告(2026年9月10日—9月17日):弱稳运行 高端突围 壁垒再收紧
数据来源:来自公开网络
一、国内热点
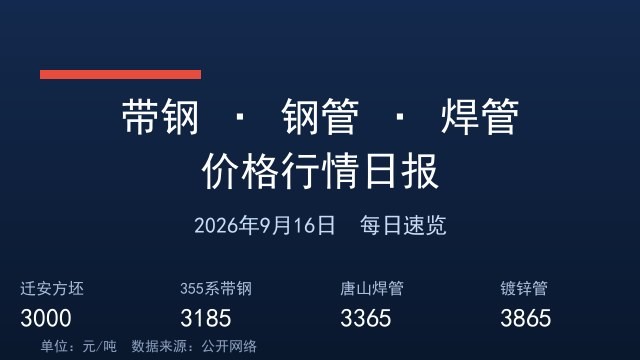
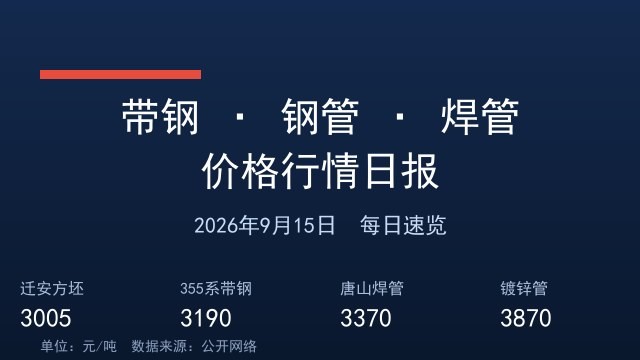
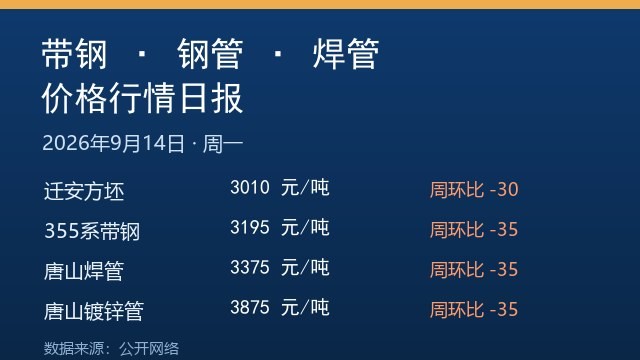
1. 行情总览:全国钢管均价弱稳运行。9月16日全国钢管价格整体平稳、局部微调:焊管4寸3.75mm均价3576元/吨、镀锌管同规格4176元/吨,均较前一交易日微跌1元/吨;螺旋管(7208)均价3728元/吨,无缝管(108×4.5)均价4278元/吨持稳;聊城无缝钢管价格指数4089.91,与上日持平。周内呈"先弱后稳":9月14日焊管3581元/吨(跌7元)、镀锌管4179元/吨(跌7元)、螺旋管3730元/吨(跌4元)、无缝管4279元/吨(跌5元),整体偏弱调整;9月11日焊管3588元/吨(跌3元)、镀锌4186元/吨(跌3元)、螺旋3734元/吨(跌2元)、无缝4284元/吨持稳。原料端唐山355带钢报3170元/吨;受成本上升影响,中信特钢等管厂对钢管产品出厂价上调150元/吨。成交略有回暖,全国焊管及镀锌管贸易商成交量14306吨,环比增长2.71%,但终端仍以刚需为主、观望情绪浓。
2. 品种分化:无缝管成本支撑偏强,焊管被动跟随带钢。华东市场9月上旬无缝管稳中偏强,20#无缝管108×4.5主流成交4750—4950元/吨,较8月末上调50—100元/吨,受管坯上行、管厂检修到货放缓及石化/机械刚性需求支撑,抗跌性突出;焊管直缝焊管出厂主流3950—4100元/吨,镀锌焊管4550—4750元/吨,涨后成交转弱、跟涨力度偏弱。社会库存低于去年同期,其中无缝管库存降幅更明显,低库存使价格下行阻力较大,但也需防范个别规格短时资源紧张。
3. 不锈钢管:普材弱稳、高端走强。9月10日温州市场304不锈钢无缝管Φ108×4主流15850元/吨,较上周跌150元/吨;316L报31000元/吨持稳。9月15日不锈钢焊管主稳个跌,浙江宏远304Ф108×4报14400元/吨(跌100)、316L报30200元/吨(跌200),无锡鸿蒙304报14400元/吨、316L报30200元/吨均稳。贸易商对304普遍看空,认为仍有100—200元/吨下跌空间;镍铁、废料价格走跌使成本支撑减弱,管厂利润处于盈亏边缘。Mysteel解读指出,2026年不锈钢无缝管新品迭代加速、结构性分化加剧:常规普材累库、弱稳震荡,而2507、904L等高端特种管受新能源、核电及出口需求支撑供需偏紧、溢价扩大。
4. 企业动态:高端管件订单密集落地,国产替代加速。中国海洋石油集团2026—2027年度双相不锈钢管件框架协议采购结果公示,江苏兴洋管业以3205.97万元中标第一候选人,上海飞挺、河北沧海核装备紧随其后,三家头部企业报价集中在3200—3300万元区间。双相钢2205、2507因耐点蚀当量(PREN)分别约35和42、屈服强度约为316L的两倍,在海上油气、海水淡化、核电等苛刻工况已成"安全冗余"标准选择,印证高端管件国产化、进口替代在"卡脖子"场景取得实质突破。
5. 政策与出口壁垒(国内视角)。本周多国钢管贸易壁垒集中落地,对焊接钢管、不锈钢管及精密钢管出口形成持续制约:欧亚经济委员会对华不锈钢焊管反倾销税延长至2031年(税率14.62%—17.28%);澳大利亚对华精密钢管双反终裁将于9月29日起执行;欧盟第26类"其他焊接钢管"专属配额已100%用罄、配额外面临50%附加关税。出口价格稳中偏弱,倒逼企业以海外产能与高端认证对冲壁垒。
二、国外热点
1. 贸易壁垒密集收紧、终裁集中落地。澳大利亚官方批准对华精密钢管双反日落复审终裁,自2026年9月29日起持续对中、韩进口精密钢管征收反倾销、反补贴税——大连斯瑞特高新技术29.0%/0%、烟台奥鑫国际贸易43.4%/0%、国内其他未合作出口商15.6%/72.3%、韩国出口商21.4%。欧亚经济委员会延长对华不锈钢焊管反倾销税至2031年9月7日(14.62%—17.28%)。巴西对乌克兰油气用无缝碳钢管(外径≤141.3mm)续征5年反倾销税,乌两家核心企业145.26美元/吨、其他708.60美元/吨。印度对华无缝钢管及空心型材反倾销措施延至2027年1月27日(961.33—1610.67美元/吨)。欧盟大型焊管(25A类)配额1766吨亦已耗尽。美国方面,ITC对印度、土耳其、阿联酋焊接不锈钢管线管双反调查推进,9月3日《联邦公报》发布对印度冷拔机械管反倾销行政复审初裁(2024—2025)。
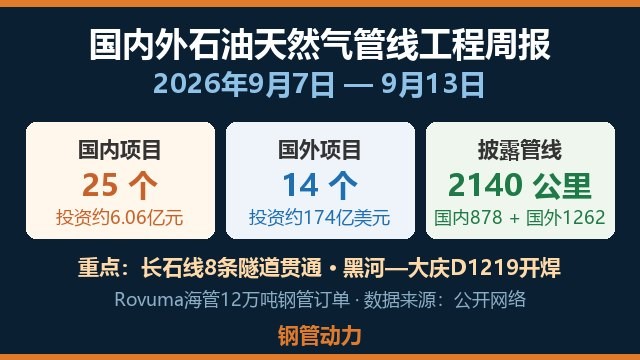
2. 海外项目与订单频落。希腊科林斯钢管厂(Cenergy Holdings旗下)中标莫桑比克Rovuma LNG一期项目管线钢管供应合同,金额2亿—2.5亿美元,涵盖12万吨、20—24英寸直缝埋弧焊钢管并配套防腐与混凝土配重涂层,产品用于海上管网建设;Rovuma LNG年产能达1860万吨,是非洲重点能源管道项目。印度Man Industries于9月10日获得约6亿卢比(国内外)新订单,交付周期6—9个月,未执行订单总额约41亿卢比,南亚管道刚需支撑稳定。
3. 中国出口:稳中偏弱、价格窄幅整理。截至9月11日,天津港镀锌管主流114×3.75mm(Q195-215)FOB报628美元/吨,周环比上涨2美元/吨;无缝管Φ114.3×6.02mm(ASTM A106B)FOB报627美元/吨,周环比下跌3美元/吨。内需疲软使货源集中转向出口,但土耳其、印度、越南低价资源竞争加剧;叠加欧盟配额耗尽、澳洲复审、印度反倾销延期等壁垒,厂商接单趋于谨慎,预计下周出口价格平稳运行。
三、趋势研判
短期看,普碳钢管以弱稳、窄幅震荡为主:无缝管成本支撑刚性、深调空间有限,焊管跟随带钢偏弱运行;不锈钢管普材延续偏弱、高端特种管溢价延续。终端需求温和改善但仍不及"金九"旺季预期,社会库存偏低对价格形成支撑,但成交以刚需为主、观望氛围浓,整体稳中偏弱。
中期看,行业分化进一步深化——常规管材拼成本与周转,高端管材拼资质、特种工艺与海外渠道。双相钢、核电/海工/半导体用特种管成为结构性机会窗口;出口以"海外产能+高端认证"对冲贸易壁垒,市场区域向东南亚、北非、拉美再平衡。从业者宜坚持"以销定采、快进快出、守好现金流",在细分赛道构筑护城河穿越周期。
数据来源:来自公开网络
更多钢管行业深度资讯,欢迎关注钢管动力,关联公众号:钢标控。